2024年中国边缘计算行业研究报告 云计算设备销售驱动下的市场新格局
引言
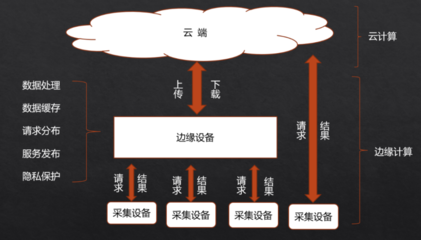
2024年,随着5G、人工智能和物联网的深度融合,中国边缘计算行业进入规模化落地阶段。边缘计算作为云计算的延伸,有效缓解了网络带宽压力、降低了时延,并满足了数据本地化处理的需求。在这一进程中,云计算设备销售——包括边缘服务器、边缘网关、边缘一体机等——成为行业增长的核心驱动力。本报告聚焦2024年中国边缘计算行业中云计算设备的销售态势,分析市场现状、销售特征、驱动因素及未来趋势。
一、边缘计算云计算设备市场概况
2024年,中国边缘计算设备市场保持高速增长。据测算,边缘计算相关硬件(含边缘服务器、网关、AI边缘盒子等)市场规模同比增长超过30%。其中,边缘服务器占据最大销售份额,主要受益于运营商边缘节点建设和行业客户边缘数据中心的部署。边缘网关则凭借在工业互联网、智慧城市等场景的广泛适配,出货量持续攀升。
从销售渠道看,直销与渠道分销并存。头部云厂商(如阿里云、华为云、腾讯云)通过一体化解决方案捆绑销售边缘设备,占据较高比例;传统IT设备分销商则依托区域集成商覆盖中小客户。
二、云计算设备销售特征分析
1. 产品结构:异构计算与定制化趋势明显
2024年边缘计算设备销售中,支持GPU、NPU等异构算力的边缘服务器占比显著提升,满足AI推理下沉需求。客户对设备的宽温、防尘、低功耗等环境适应性提出更高要求,推动厂商推出定制化型号。
2. 价格区间:中端产品主导,高端占比上升
销售数据显示,单价在5-15万元的中端边缘服务器仍是出货主力,主要用于企业边缘节点。但随着大模型边缘推理和实时视频分析需求增加,单价20万元以上的高性能边缘设备销售占比从2023年的12%提升至2024年的18%。
3. 区域分布:东部引领,中西部加速渗透
销售区域上,华东、华南和华北仍是主要市场,合计占比约65%。在“东数西算”工程和工业互联网下乡政策推动下,中西部地区边缘设备销售增速加快,特别是在能源、制造等行业。
4. 行业销售:工业与运营商双轮驱动
从行业看,运营商5G边缘节点建设采购是最大需求来源;工业制造(尤其是离散制造和流程工业)的预测性维护、机器视觉质检场景拉动边缘服务器与网关销售。智慧城市、智慧医疗、车联网等领域的边缘设备采购也快速增长。
三、驱动设备销售的关键因素
政策层面:工信部等部委发布多项边缘计算产业发展指南,鼓励边缘算力基础设施建设,带动政府采购和国企投资。
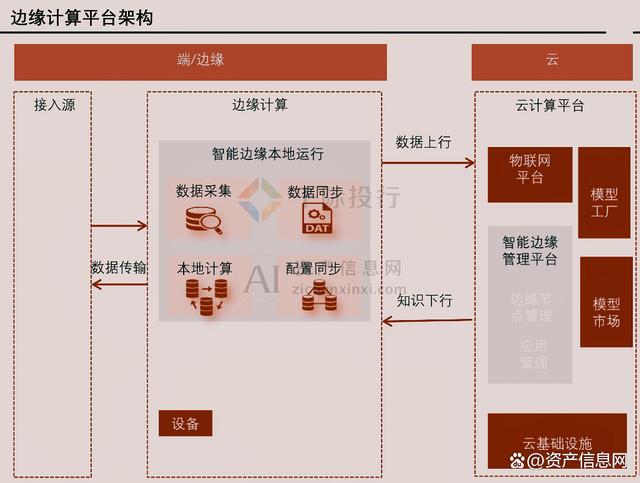
技术层面:5G RedCap商用加速降低边缘设备连接成本;AI芯片能效提升使边缘设备性价比改善;云边协同管理平台成熟简化了规模部署障碍。
需求层面:企业数字化转型深入,对低时延、高可靠、数据合规的本地计算需求激增,直接推动边缘设备采购。
四、挑战与瓶颈
尽管销售增长强劲,边缘计算设备市场仍面临挑战:一是标准碎片化,不同厂商设备接口与协议兼容性不足,增加客户选型成本;二是边缘设备规模化运维难度大,售后服务体系尚不完善;三是部分行业客户对边缘计算投资回报率仍存在疑虑,试点多、规模化采购少。
五、趋势展望与建议
展望2025年,边缘计算设备销售将呈现以下趋势:
- 云边一体销售模式普及:云厂商将进一步捆绑“边缘设备+云服务+管理软件”,以订阅制降低采购门槛;
- AI边缘设备爆发:具备大模型推理能力的边缘盒子、边缘服务器将成新增长点;
- 绿色低碳要求提升:液冷边缘服务器、低功耗设计将获得更多采购倾斜。
对设备厂商的建议:加强行业定制化产品开发,完善边缘运维服务体系,并积极参与标准制定以降低互联互通障碍。
###
2024年中国边缘计算行业在云计算设备销售的强劲拉动下,正从概念验证迈向规模化部署。设备销售的结构升级和渠道下沉,折射出边缘算力需求的真实释放。随着技术标准统一和行业应用深化,边缘计算设备市场有望持续保持高增长,成为数字经济基础设施的重要组成部分。
如若转载,请注明出处:http://www.hhxingkong.com/product/34.html
更新时间:2026-11-01 11:45:40